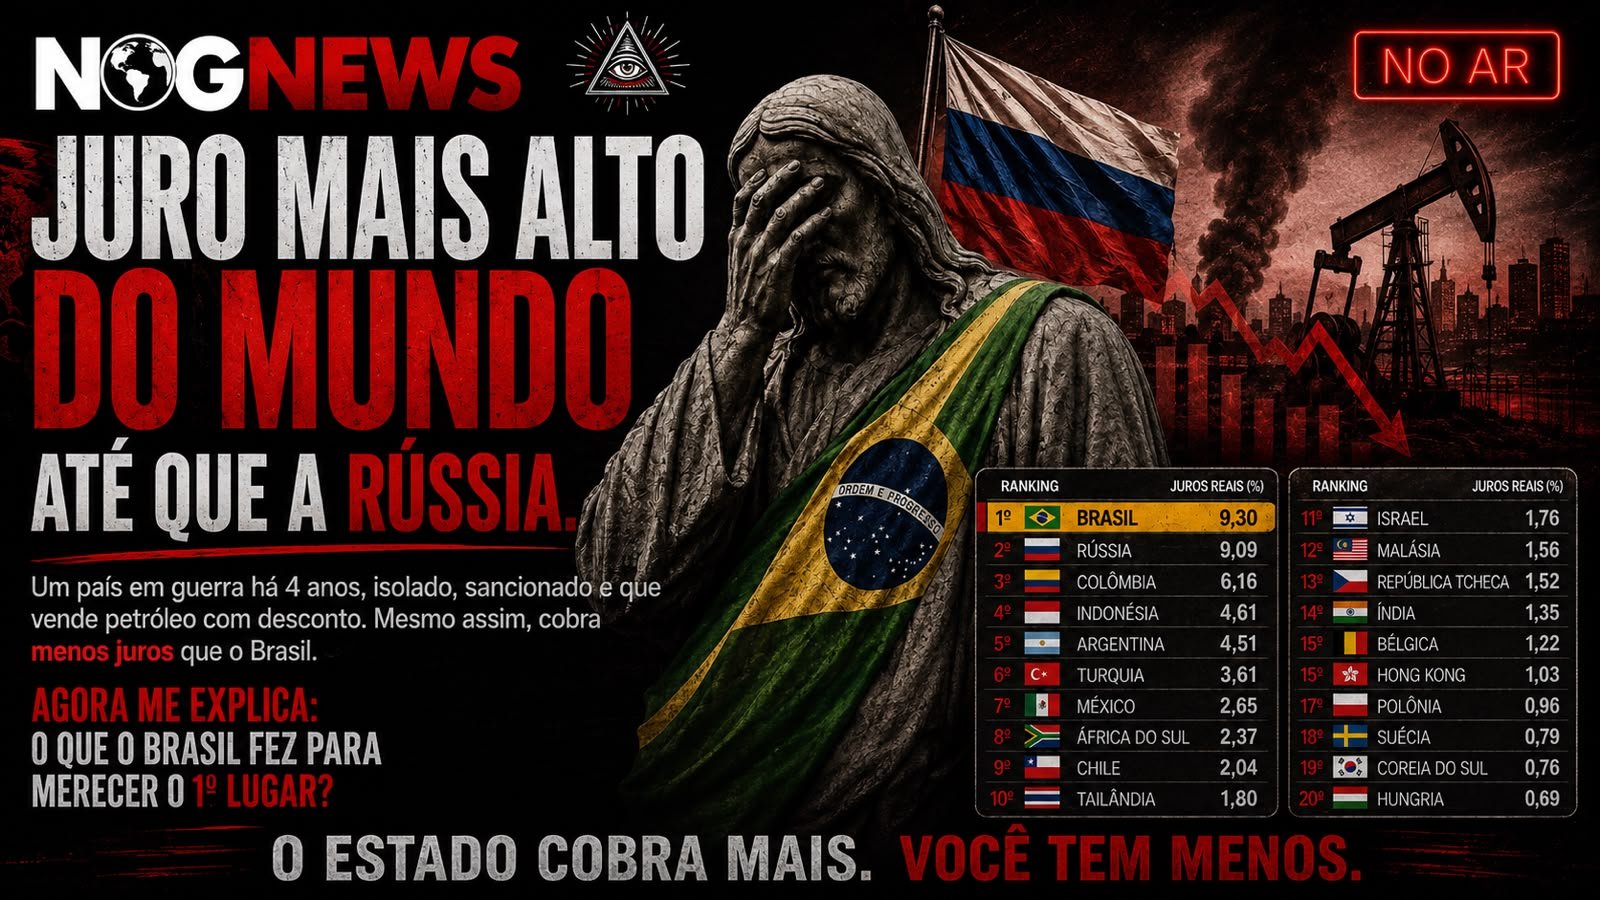
O Brasil pagou mais caro para tomar dinheiro emprestado do que um país em guerra há quatro anos, sancionado e vendendo petróleo com desconto.
Quarta-feira, 5 de agosto. O Copom cortou a Selic de 14,25% para 14% ao ano. Mesmo com o corte, o Brasil aparece na primeira posição do Ranking Mundial de Juros Reais, elaborado pelo portal MoneYou com a Lev Intelligence, com taxa real de 9,30%. Em segundo, a Rússia, com 9,09%. Depois, Colômbia com 6,16%, Indonésia com 4,61% e Argentina com 4,51%.
O ranking cobre 40 economias. A média delas é 1,38% ao ano. A nossa é quase sete vezes isso.
Juro real é o juro descontada a inflação projetada para os próximos doze meses — hoje em 4,12%. É o que sobra de verdade. É o preço real do dinheiro no país.
Agora esquece por um segundo quem é Lula. Esquece quem é Galípolo. Olha só pra comparação:
A Rússia está em guerra desde 2022. Está sancionada pelo Ocidente. Teve cerca de 300 bilhões de dólares em reservas congelados. Vende petróleo com desconto porque metade do mundo não quer comprar dela. E mesmo assim, o dinheiro por lá custa menos do que aqui.
Esse é o fato. A conta, quem faz é você.
E tem a outra metade, que canal nenhum vai te contar porque não dá engajamento: juro alto não é maldade do Banco Central. É ferramenta. Quando a inflação ameaça, o juro sobe pra segurar. E o motivo do nosso ser tão alto tem endereço conhecido — gasto público crescendo mais rápido que a arrecadação, dívida subindo, e um mercado que exige prêmio pra continuar financiando o governo brasileiro. O ranking também foi mexido por fatores de fora: o conflito no Oriente Médio elevou projeções de inflação no mundo inteiro e reorganizou as posições. Nada disso é conspiração. É preço de risco.
Só que a pergunta não é sobre a ferramenta. É sobre quem paga por ela.
Porque juro real recorde não é um número de tela de corretora. É o cheque especial em três dígitos. É o financiamento do carro que virou o dobro do carro. É a parcela da casa própria que sai da conta. É o crédito da sua empresa que não fecha, o pedido que você não atende, a contratação que você não faz.
E é aí que nasce a fila. Quando o Estado paga quase 10% real pra tomar dinheiro emprestado, ele vira o melhor cliente do banco do planeta. Sem risco, sem trabalho, sem produzir nada. Aí me responde: por que o banco emprestaria pra sua padaria com esse título na mesa? Ninguém tira crédito do setor privado por decreto. Tira por competição — e o Estado ganha essa competição todo dia, na canetada.
E onde é que isso para? Aí está o problema. O juro só cai de verdade quando quem empresta acredita que a dívida para de crescer. Essa confiança não se compra com discurso, não se decreta em coletiva e não aparece em ranking. Ela se constrói com conta fechada — e a conta continua aberta.
E isso desce. Chega no seu cartão, no seu boleto, no seu aluguel, no emprego que a empresa da esquina não abriu. Você nunca vai ler o relatório da MoneYou. Você só vai sentir a parcela.
O país em guerra paga menos que o país em paz. Quando o dinheiro custa mais aqui do que num lugar sob sanção, a pergunta que sobra não é sobre a Rússia: é o que exatamente o mercado está cobrando de prêmio pra continuar emprestando pro Brasil?
 Notícias
 Notícias
 Notícias
 Notícias